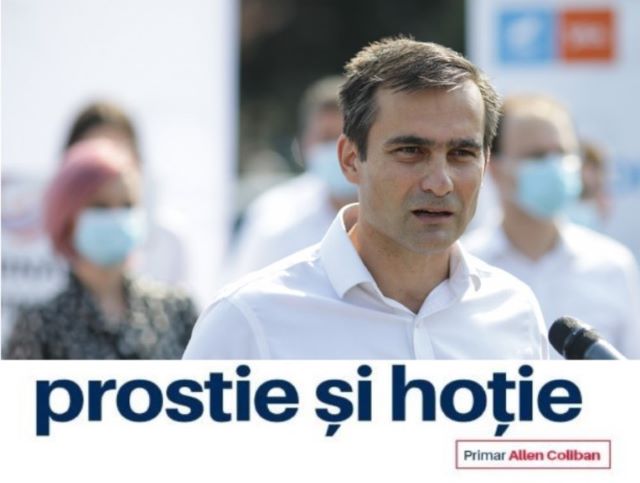
Primarul Brașovului, George Scripcaru, a adus în atenția publicului o situație financiară alarmantă legată de creditele contractate de fostul primar Allen Coliban. Acesta a îndatorat Primăria cu sute de milioane de lei, în ciuda existenței unui excedent bugetar considerabil și a pierderii finanțărilor europene.
În acest articol, vom analiza condițiile de creditare, impactul economic al acestor decizii și vom compara situația Brașovului cu alte primării din România în perioada mai 2024.
Contextul financiar al Primăriei Brașov
George Scripcaru a dezvăluit că, în ultimii doi ani ai mandatului lui Allen Coliban, Primăria Brașov a acumulat un excedent bugetar de 520 de milioane de lei, reprezentând fonduri necheltuite din bugetul local.
Cu toate acestea, Coliban a contractat credite bancare masive, îndatorând orașul în condiții considerate „înrobitoare”. Anual, o treime din fondurile alocate pentru investiții rămâneau neutilizate, ceea ce ridică întrebări serioase despre necesitatea și justificarea acestor împrumuturi.
Creditele contractate de Allen Coliban
Creditul de la Banca Transilvania (Mai 2024)
În mai 2024, cu doar o lună înainte de încheierea mandatului său, Allen Coliban a contractat un credit de 150 de milioane de lei de la Banca Transilvania. Scopul declarat al acestui împrumut a fost finanțarea unor investiții, însă multe dintre proiectele menționate erau deja bugetate.
De exemplu, peste 2,5 milioane de lei au fost alocate pentru reparațiile drumului Poienii, deși această problemă fusese inclusă în bugetele din 2023 și 2024, ca urmare a unei surpări din 2022.
Condițiile creditului includ o dobândă de ROBOR 6M + 0,5% și o perioadă de grație de 18 luni. În contextul economic din mai 2024, ROBOR 6M se situa în jurul valorii de 5,95% (conform datelor BNR), ceea ce înseamnă o dobândă anuală efectivă de aproximativ 6,45%. Aceasta este considerabil mai mare decât dobânzile negociate în trecut de Scripcaru pentru alte credite.
Creditul de la BRD (August 2023)
Un alt credit semnificativ, de 100 de milioane de lei, a fost contractat în august 2023 de la BRD. Acesta a fost destinat continuării unor proiecte pentru care Brașovul pierduse finanțări europene, cum ar fi parcarea din Bartolomeu și garajul RAT.
Dobânda acestui credit este ROBOR 6M + 0,65%, rezultând o rată anuală de aproximativ 6,6% în funcție de valoarea ROBOR din perioada respectivă. Perioada de grație este, de asemenea, de 18 luni.
Comparație cu creditul din 2007 (BCR)
Pentru a pune în perspectivă condițiile de creditare, Scripcaru a menționat un credit contractat de el în 2007, de la BCR, în valoare de 96,3 milioane de lei. Acesta a fost utilizat pentru achiziția de autobuze pentru RAT și a beneficiat de o dobândă mult mai avantajoasă, de ROBOR 6M + 0,2%, și o perioadă de grație extinsă, de 71 de luni.
La o valoare ROBOR 6M de 5,95%, dobânda efectivă ar fi fost de 6,15%, semnificativ mai mică decât cea a creditelor lui Coliban.
Impactul economic al creditelor neperformante
Costurile anuale pentru bugetul local
Primăria Brașov plătește în 2025 peste 23 de milioane de lei pentru rate, dobânzi și comisioane către bănci, o povară financiară semnificativă, mai ales în contextul unui excedent bugetar de 520 de milioane de lei.
Aceste plăți reduc resursele disponibile pentru investiții noi și întreținerea infrastructurii orașului. Scripcaru a descris aceste cheltuieli ca fiind „extravagante” și nejustificate, având în vedere că multe proiecte finanțate prin credite erau deja bugetate.
Pierderea finanțărilor europene
Un aspect critic al gestionării financiare sub Coliban a fost pierderea finanțărilor europene pentru proiecte precum parcarea din Bartolomeu și garajul RAT. Aceste fonduri nerambursabile ar fi redus semnificativ nevoia de împrumuturi bancare.
În schimb, Primăria a fost nevoită să contracteze credite pentru a continua aceste proiecte, ceea ce a amplificat datoria publică locală.
Analiza condițiilor de creditare
Condițiile de creditare obținute de Coliban sunt mai puțin favorabile decât cele negociate de Scripcaru în 2007. Dobânzile mai mari (ROBOR 6M + 0,5% și + 0,65% față de + 0,2%) și perioadele de grație mai scurte (18 luni față de 71 de luni) reflectă fie o negociere slabă, fie o urgență în obținerea fondurilor, care a permis băncilor să impună termeni mai duri.
În plus, valoarea ROBOR 6M din 2023–2024 a fost relativ ridicată, ceea ce a crescut costurile de finanțare.
Situația altelor primării în mai 2024
Pentru a contextualiza situația Brașovului, am analizat informații despre creditele contractate de alte primării din România în perioada mai 2024. Deși datele specifice sunt limitate, câteva exemple oferă o perspectivă comparativă:
-
Primăria Cluj-Napoca: În 2024, Primăria Cluj-Napoca a contractat un credit de 50 de milioane de lei de la BCR pentru modernizarea infrastructurii de transport public. Dobânda negociată a fost ROBOR 6M + 0,3%, mai avantajoasă decât cea obținută de Brașov, iar perioada de grație a fost de 24 de luni. Aceste condiții reflectă o planificare financiară mai riguroasă și o utilizare eficientă a fondurilor europene, care au redus nevoia de împrumuturi suplimentare.
-
Primăria Timișoara: În mai 2024, Timișoara a obținut un împrumut de 75 de milioane de lei de la Banca Transilvania pentru proiecte de reabilitare urbană. Dobânda a fost ROBOR 6M + 0,45%, iar perioada de grație de 20 de luni. Spre deosebire de Brașov, Timișoara a utilizat o parte semnificativă a fondurilor europene, ceea ce a diminuat dependența de credite bancare.
Aceste exemple sugerează că alte primării au negociat condiții de creditare mai bune și au integrat mai eficient finanțările europene în planurile lor de investiții, evitând îndatorarea excesivă. Diferența a făcut-o calitatea de manager celui care conducerea fiecare primărie la momentul respectiv.